大規模修繕で資産価値は上がるのか。アパートの修繕費が収益価格に効く仕組みと回収の目安を鑑定士が数値で整理する
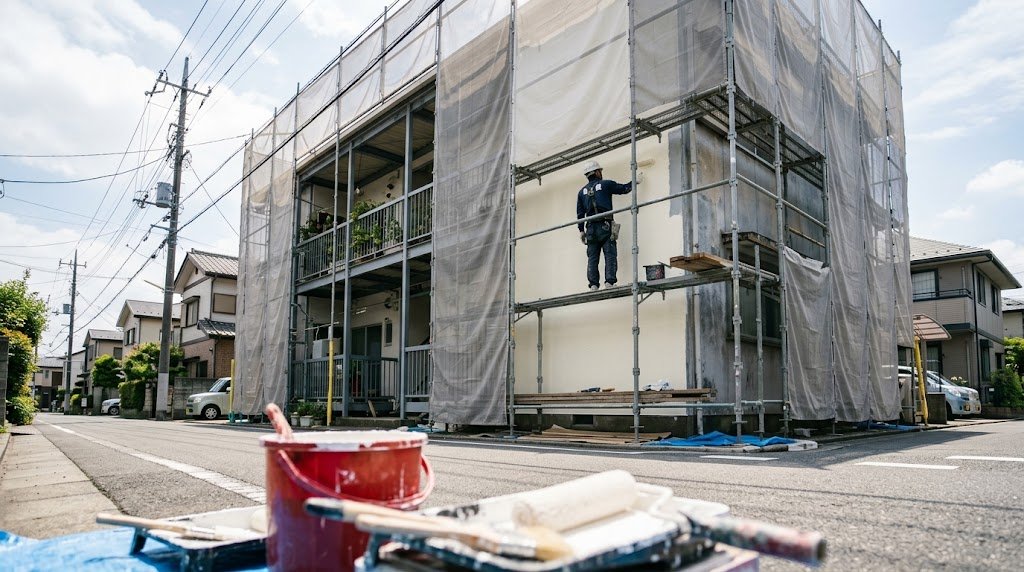
大規模修繕で資産価値は本当に上がるのか。外壁と屋根防水に1,000万円を超える見積りを前に、そう迷うオーナーの方は少なくありません。管理会社からは「やらないと価値が下がる」と言われる一方で、工事をしても家賃はほとんど変わらないという声も聞きます。売却を数年後に考えているなら、なおさら判断に迷うでしょう。
結論を先に申し上げます。大規模修繕が資産価値を押し上げるかどうかは、工事の金額ではなく、空室・賃料・還元利回りのどこに効くかで決まります。工事費がそのまま価格に上乗せされることはありません。一方で、修繕をしなかった場合に失う価値まで含めて比べると、判断はかなり変わってきます。
本コラムでは、私たち鑑定士が収益物件の価格を求めるときに大規模修繕をどう扱うのか、税務上の修繕費と資本的支出の違い、そして費用対効果を想定されるケースの数値で整理します。特定の工事や物件を推奨するものではありません。
大規模修繕で資産価値が上がるかは「効き方」で決まる
収益物件の価格は純収益と還元利回りで決まる
1棟アパートやマンションのような収益物件の価格は、主に収益還元法(物件が将来生む収益を現在の価値に割り戻して価格を求める方法)で求めます。代表的な直接還元法は、純収益(家賃収入から運営費用を差し引いた手取り)を還元利回り(収益から価格を求めるための利回り)で割るだけのシンプルな式です。
この式に照らすと、大規模修繕が価格に効く経路は3つしかありません。空室が減って収入が増える、修繕の手間が減って運営費用が下がる、そして建物の状態が良くなり買い手が感じるリスクが下がって還元利回りが低くなる、の3つです。
工事費がそのまま価格に乗るわけではない
1,200万円かけて外壁を塗り直しても、価格が1,200万円上がるとは限りません。買い手が見るのは、工事にいくらかかったかではなく、この物件があといくら稼げるかです。賃料も空室も変わらず、買い手の見方も変わらなければ、収益価格はほとんど動きません。
逆に、入居の決まりやすさが目に見えて改善する立地や、買い手が「修繕済み」を強く評価する市場では、工事費を超える価格の上昇も起こりえます。どちらに転ぶかを事前に見積もることが、修繕判断の中心になります。
修繕費と資本的支出の違い
税務上の区分は「元に戻す」か「価値を高める」か
税務では、固定資産への支出のうち、通常の維持管理や原状回復にあたる部分は修繕費として支出した年に費用にでき、使用可能期間を延ばしたり価値を高めたりする部分は資本的支出(固定資産の取得価額に加算し、減価償却で費用化する支出)として扱います(法人税法施行令第132条、所得税法施行令第181条)。
国税庁タックスアンサーNo.5402は、1回の支出が20万円未満のものやおおむね3年以内の周期で行うものは修繕費とでき、区分が明らかでない支出は60万円未満または前期末取得価額のおおむね10%以下なら修繕費とできる、といった形式基準を示しています。大規模修繕は金額が大きいため、工事の内容ごとに「原状回復か、性能の向上か」を切り分けることになります。
| 工事の例 | 主な性格 | 税務上の扱いの傾向 |
|---|---|---|
| 外壁の塗り替え(同等品) | 原状回復 | 修繕費となる場合が多い |
| 屋上防水の再施工 | 原状回復 | 修繕費となる場合が多い |
| 外壁をタイル張りに変更 | 性能の向上 | 資本的支出となりやすい |
| 宅配ボックス・防犯カメラの新設 | 機能の追加 | 資本的支出(別資産)となりやすい |
実際の区分は工事の明細と個別の事情で判断されます。適用は税理士にご確認ください。
鑑定評価は資本的支出を「毎年の負担」として織り込む
不動産鑑定評価基準は、収益還元法の純収益を求める際、運営純収益から資本的支出を控除するとしています(不動産鑑定評価基準 総論第7章)。つまり私たち鑑定士は、将来の大規模修繕に備える費用を、毎年平準化した負担としてあらかじめ価格に織り込んでいます。
ここが大切な点です。大規模修繕は、価格の計算上はもともと「いずれ払う前提」の支出です。工事をしたこと自体が価値を生むのではなく、工事によって収入や利回りの見通しが変わったときに、はじめて価格が動くのだと断言します。
大規模修繕の費用対効果を想定ケースで試算する
前提条件
抽象化した想定のケースで数字を追います。築25年の鉄骨造アパート12戸、満室時の年間賃料1,000万円。外壁や共用部の劣化が目立ち、空室率は15%、運営費用は年220万円です。修繕前の純収益は630万円で、還元利回り7.0%で割り戻すと9,000万円になります。
ここに外壁塗装・屋上防水・鉄部塗装・共用部の照明更新を合わせた大規模修繕1,200万円を実施するとします。
3つのシナリオで価格を比べる
| シナリオ | 純収益 | 還元利回り | 収益価格 |
|---|---|---|---|
| 修繕前 | 630万円 | 7.0% | 9,000万円 |
| 修繕しても空室が戻らない | 650万円 | 7.0% | 約9,290万円 |
| 空室率が8%に改善 | 710万円 | 7.0% | 約1億140万円 |
| 空室改善+利回り低下 | 710万円 | 6.8% | 約1億440万円 |
空室が改善しない場合、運営費用の減少(小修繕の減少で年20万円)による価格の上昇は約290万円にとどまり、工事費1,200万円の4分の1も回収できません。空室率が8%まで改善すれば価格は約1,140万円上がり、工事費とほぼ見合います。さらに修繕履歴が評価されて還元利回りが0.2ポイント下がれば、上昇は約1,440万円となり、工事費を上回ります。
空室率と価格の関係をもう少し細かく見たい方は空室率の想定を1%動かすと価格はいくら変わるのかもあわせてご覧ください。
「修繕しない場合」と比べると判断が変わる
上の表は、修繕前の状態がこの先も続く前提で比べています。しかし実際には、修繕を先送りすれば劣化が進み、空室はさらに増えます。仮に5年後に空室率が25%まで悪化し、運営費用も年230万円に増えれば、純収益は520万円、価格は約7,430万円まで下がります。
加えて、売却時には買い手が未実施の修繕費を見積もり、その分を価格から差し引いてきます。修繕前の物件に指値が入りやすいのはこのためです。指値の根拠の組み立て方は収益物件の指値はどこまで通るのかで解説しました。大規模修繕の資産価値への効果は、「上がる分」だけでなく「下がらずに済む分」まで含めて測るべきです。
修繕の判断で鑑定士が確認するポイント
賃料と空室に効く工事を優先する
同じ1,200万円でも、入居者が内見で目にする外観・エントランス・共用廊下に効く工事と、屋上防水のように目に見えない工事とでは、空室への効き方が違います。どちらも建物を長持ちさせるうえで欠かせませんが、収益への効果を説明しやすいのは前者です。周辺の競合物件と比べて、自分の物件が何で選ばれていないのかを先に確かめることが、費用対効果を高める近道になります。
経済的残存耐用年数が延びるかを確認する
鑑定評価では、建物があと何年、賃貸市場で通用するかという経済的残存耐用年数を重視します。適切な大規模修繕はこの年数を延ばし、築古物件の価格や融資期間の判断にも影響します。残存年数が価格と融資に与える影響は築古アパートの融資は何年組めるのかで詳しく整理しました。
工事の記録は売却時の資料になる
工事の見積書・契約書・完了報告書・施工前後の写真は、必ず保管してください。買い手や金融機関が修繕の内容を確認できれば、未実施修繕費として差し引かれる余地が減ります。修繕履歴は、鑑定評価書で建物の状態を説明する際の根拠資料にもなります。
まとめ
大規模修繕で資産価値が上がるかどうかは、工事費の大きさではなく、空室・賃料・還元利回りのどこに効くかで決まります。修繕しなかった場合の価値の目減りまで含めて比べることが、判断の出発点です。
要点を振り返ります。
- 収益物件の価格は純収益と還元利回りで決まり、工事費がそのまま価格に上乗せされるわけではない
- 税務では原状回復は修繕費、価値を高める部分は資本的支出となり、形式基準も含めて税理士への確認が必要
- 鑑定評価では資本的支出を毎年の負担として織り込んでおり、収入や利回りの見通しが変わったときに価格が動く
- 想定ケースでは、空室が改善しなければ価格の上昇は約290万円、空室率8%まで改善すれば約1,140万円となった
- 修繕を先送りすると空室の悪化と買い手の指値で、価格はさらに下がりうる
- 工事の記録を残すことが、売却時や融資の場面で価値を説明する材料になる
大規模修繕の見積りを前に、その工事が本当に物件の価値に見合うのか判断しかねている投資家の方。修繕前後の収益価格を試算すれば、工事の優先順位にも、売却時期の検討にも使える数字になります。
収益物件の適正価値を客観的に把握したい投資家の方は、顧問鑑定士サービス(月額5,500円・税込)で、修繕計画が収益価格に与える影響について壁打ちを承っています。金融機関や買い手に示す資料が必要な場面では、収益物件の鑑定評価書(40万円〜・税別)のお見積りを差し上げます。まずはお気軽にご相談ください。
購入・融資・保有・売却の場面ごとの使い方や、費用・期間の目安は収益物件の不動産鑑定のページでまとめています。